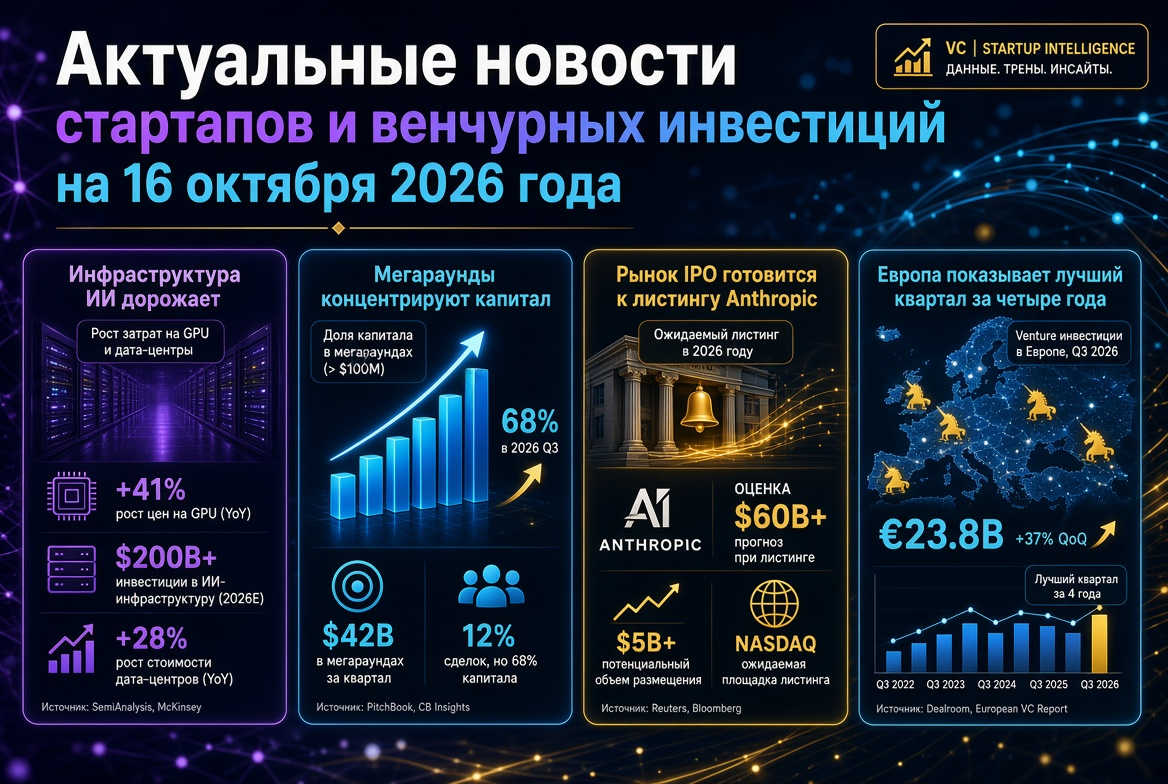
Marché du capital-risque à la mi-octobre 2026 : niveaux records de capital, forte concentration dans l'IA, plus grands tours de financement de la semaine, préparation à l'introduction en bourse et signaux pour les fonds et investisseurs
Les investissements en capital-risque en 2026 se dirigent vers un record historique, mais le marché devient de plus en plus inégal. Le capital se concentre sur un petit nombre d'entreprises liées à l'intelligence artificielle. La semaine dernière a confirmé cela : les plus grands tours ont été réalisés par des infrastructures cloud d'IA, le fintech avec des produits d'IA et des développeurs d'agents d'IA. En même temps, le marché discute de la qualité des revenus des startups d'IA et de la durabilité des infrastructures financées par la dette. Ci-dessous, nous avons rassemblé les événements clés pour les investisseurs en capital-risque et les fonds.
Grande image : une année record avec une dynamique trimestrielle en baisse
Selon Crunchbase, au troisième trimestre 2026, les investissements mondiaux en capital-risque ont atteint 159 milliards de dollars. Environ 6 000 startups ont obtenu un financement. Le volume trimestriel a diminué de 25 % par rapport au deuxième trimestre (212 milliards de dollars), mais a augmenté de 53 % d'une année sur l'autre. Au cours des neuf premiers mois, les startups ont levé 679 milliards de dollars, un maximum pour une période analogue dans l'histoire des observations.
- Part de l'IA : 102 milliards de dollars, soit 64 % du capital-risque mondial pour le trimestre.
- Mégatours : 27 entreprises ont levé des tours de financement de plus d'un milliard de dollars. C'est un record absolu : au deuxième trimestre, ces entreprises étaient au nombre de 16, et au premier trimestre, 14.
- Géographie : 91 milliards de dollars (57 %) des investissements ont été attribués aux startups américaines, dont 24 % dans la région de la Baie de San Francisco.
- Stages : les tours tardifs ont totalisé 105 milliards de dollars (+ 73 % d'une année sur l'autre), les tours précoces ont atteint 40,6 milliards de dollars (+ 25 %).
Les statistiques américaines de PitchBook et de la NVCA montrent la même tendance. De janvier à septembre, le volume des transactions en capital-risque aux États-Unis a atteint 515,8 milliards de dollars, dont 82,7 % pour des entreprises du secteur de l'IA. Environ 90 % des fonds ont été injectés dans des tours de plus de 50 millions de dollars. Pour les startups hors IA, le record du marché n'élargit presque pas l'accès au financement.
Tema principal de la semaine : l'infrastructure IA attire des mégatours
La transaction la plus remarquable de la semaine a été le tour de série D de la plateforme cloud californienne Modal de 750 millions de dollars à une évaluation post-money de 15,75 milliards de dollars. Le tour a été dirigé par Accel, avec la participation de Kleiner Perkins, Menlo Ventures, General Catalyst, Redpoint, Lux Capital et d'autres. La société a annoncé que son rythme annuel de revenus avait dépassé 1 milliard de dollars, et l'utilisation de la plateforme a triplé depuis mai.
Les investisseurs financent non seulement le calcul, mais aussi les maillons connexes de l'infrastructure IA :
- Salience Labs (Oxford) a levé 125 millions de dollars lors d'un tour de série B dirigé par Bullhound Capital, avec la participation d'AMD Ventures et d'Intel Capital. La société développe des commutateurs optiques pour les clusters GPU.
- Skeleton Technologies (Estonie) a reçu des investissements stratégiques sous la direction de Siemens, selon Bloomberg — plus de 100 millions de dollars. La société est devenue un "licorne" et construit aux États-Unis une usine de supercondensateurs pour les centres de données.
- Labelbox a annoncé un financement de série E de plus de 100 millions de dollars, y compris une ligne de crédit. Les fonds seront utilisés pour des plateformes d'apprentissage par renforcement et des agents d'IA pour les entreprises.
- Tamr a levé 21 millions de dollars d'investissements de croissance de Volition Capital pour la gestion des données d'entreprise destinées aux systèmes d'IA.
Le marché public envoie un signal d'alerte. Le 14 octobre, les actions de l'IA cloud CoreWeave ont chuté de manière significative en raison de préoccupations concernant le coût des emprunts et la durabilité de l'infrastructure, élargie grâce à la dette. Pour les fonds de capital-risque, c'est un argument pour distinguer les entreprises avec une demande confirmée et les projets dont la rentabilité dépend d'une charge future de travail.
Fintech : Ramp a augmenté de 16 milliards de dollars en quatre mois
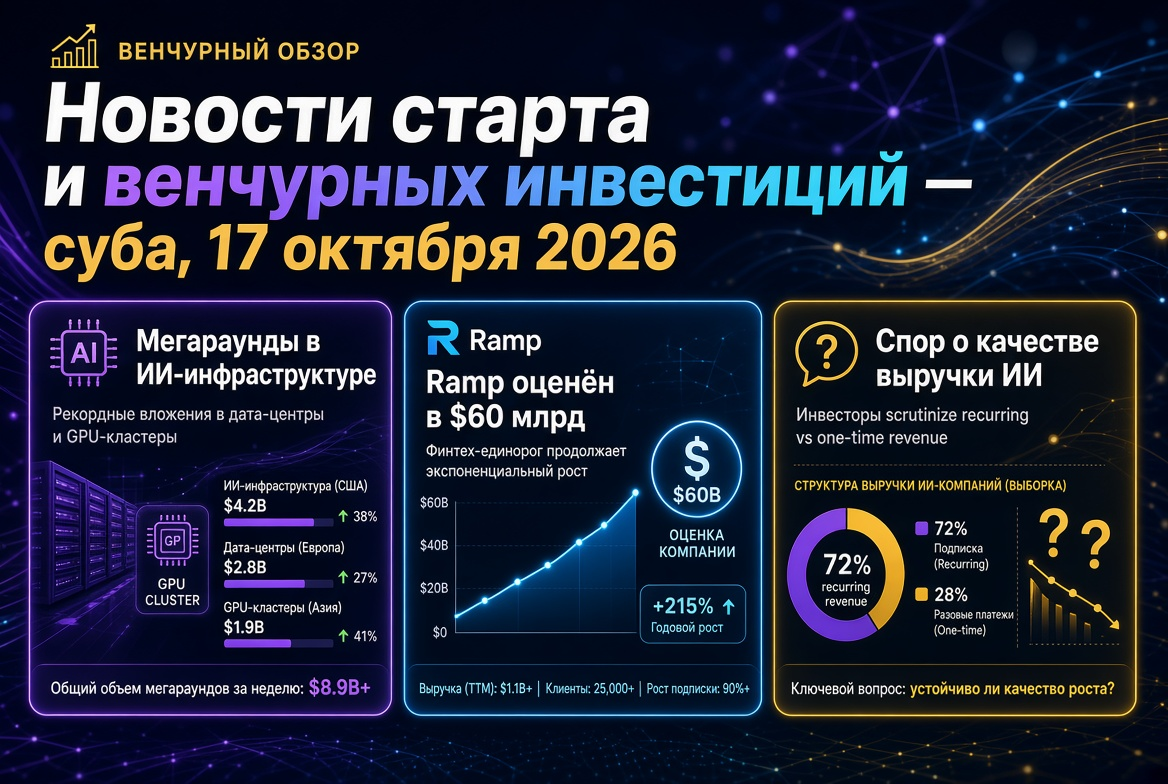
Selon Bloomberg, la plateforme fintech Ramp a levé environ 1,85 milliard de dollars pour une évaluation d'environ 60 milliards de dollars avant investissement. Le tour a été dirigé par Dragoneer et Thrive Capital, avec un gros chèque émis par Founders Fund. En juin, la société avait levé 750 millions de dollars pour une évaluation de 44 milliards de dollars. Ramp dessert plus de 70 000 entreprises, et ses revenus annuels ont, selon Bloomberg, dépassé 1,5 milliard de dollars cet été. La société ne commente pas le tour.
La transaction souligne la consolidation du segment de la gestion des dépenses d'entreprise. Le concurrent le plus proche de Ramp, la société Brex, est passé sous le contrôle de Capital One cette année. Ramp renforce l'aspect IA de ses produits, ce qui soutient directement son évaluation.
Agents d'IA et géopolitique : Manus a levé plus de 500 millions de dollars
Butterfly Effect, la société mère du développeur d'agents d'IA Manus, a clôturé un tour de financement de plus de 500 millions de dollars. Les co-investisseurs étaient Boyu Capital et IDG Capital, ainsi que Tencent, HSG et ZhenFund. C'est le premier financement depuis que Pékin a contraint Meta à annuler l'accord d'achat de Manus pour plus de 2 milliards de dollars. L'évaluation n'a pas été révélée, bien qu'il ait précédemment été rapporté que des négociations se déroulaient à un niveau de 4 milliards de dollars.
Le cas de Manus montre que le risque réglementaire dans les transactions transfrontalières d'IA est devenu un article distinct dans le processus de diligence raisonnable. Les investisseurs doivent prendre en compte non seulement la technologie, mais aussi la juridiction, la structure du capital et la possibilité d'un exit par vente stratégique.
Deep tech, biotech et défense : capital pour des cycles longs
En dehors de l'IA, les fonds de capital-risque continuent de financer des technologies capitalistiques avec un long horizon de rentabilité :
- OMass Therapeutics (Oxford) a levé 310 millions de dollars lors d'un tour de série C sursouscrit. Le tour a été dirigé par Bain Capital Life Sciences, Forbion et Novo Holdings. Les fonds seront utilisés pour des recherches cliniques concernant des médicaments pour l'endocrinologie et l'immunologie.
- Oratomic a clôturé un tour de série B de 475 millions de dollars pour le développement d'ordinateurs quantiques tolérants aux pannes.
- Sabi a levé 50 millions de dollars lors du stade d'amorçage sous la direction de Khosla Ventures. La société crée une interface portable « cerveau - IA ».
- Fortastra a levé 30 millions de dollars lors d'un tour de série A pour des engins spatiaux manœuvrables afin de protéger l'infrastructure en orbite.
- Tessolve Semiconductor (Inde) a levé 75 millions de dollars de Vector Line Capital pour une expansion internationale par acquisitions.
Fonds et LP : OrbiMed a levé 3 milliards de dollars
Le côté du financement reste également actif. L'investisseur spécialisé dans la santé OrbiMed a annoncé la levée de 3 milliards de dollars pour deux fonds. OrbiMed Private Investments X a levé plus de 1,9 milliard de dollars pour des transactions en capital-risque dans les sciences de la vie aux États-Unis et en Europe. OrbiMed Asia Partners VI a levé plus de 1 milliard de dollars pour des investissements de croissance et de capital-risque en Asie. Aux États-Unis, selon PitchBook–NVCA, les gestionnaires débutants ont clôturé depuis le début de l'année 81 premiers fonds pour un total de 4,9 milliards de dollars. Le recrutement de LP reste favorable aux équipes importantes et éprouvées.
Fenêtre IPO : DayOne dépose une demande, Anthropic précise les délais
Le marché des introductions en bourse reste le principal canal de retour de capital pour les fonds de capital-risque. Cette semaine :
- L'opérateur de centres de données IA de Singapour DayOne Data Centers a déposé une demande d'introduction en bourse sur le Nasdaq sous le ticker DODC. Les souscripteurs sont Morgan Stanley, J.P. Morgan, BofA Securities et Citigroup.
- Selon des médias, Anthropic pourrait commencer son roadshow pendant la semaine du 9 novembre, environ un mois plus tard que prévu initialement. L'évaluation attendue est de 1,8 à 2 trillions de dollars. La société n'a pas confirmé officiellement les délais.
- L'exemple de SpaceX, la plus grande introduction en bourse de l'histoire (juin 2026, évaluation de 1,77 trillion de dollars), rappelle la volatilité post-introduction. Selon des informations, à la fin juillet, les actions de la société avaient perdu environ la moitié de leur pic.
Russie et CEI : le marché se contracte, accent sur les stratèges
Le marché du capital-risque russe évolue à contre-courant de la tendance mondiale. Selon le rapport du Fonds de capital-risque de Moscou, au premier semestre 2026, les investisseurs ont injecté 4,6 milliards de roubles, soit près de 48 % de moins par rapport à l'année précédente. La pénurie de capital est exacerbée par une politique monétaire stricte. Les investisseurs se concentrent sur la robotique, l'IT et l'intelligence artificielle. Le scénario principal de sortie est la vente d'une participation à un investisseur stratégique, plutôt qu'une introduction en bourse. Le Fonds de capital-risque de Moscou a annoncé une allocation de 250 millions de roubles à des entreprises technologiques et attend environ 1 milliard de roubles en co-investissements.
Risques et conclusions pour les investisseurs en capital-risque
Le fondateur de Social Capital, Chamath Palihapitiya, a souligné le problème de la « qualité des revenus » dans l'IA. Il suppose qu'une part significative des revenus des entreprises d'IA provient d'autres startups d'IA, qui dépendent elles-mêmes des financements en capital-risque. Pour les fonds, cela entraîne plusieurs conclusions pratiques :
- Distinguer les run-rate de l'ARR. Le rythme annualisé des revenus dans une infrastructure de paiement à l'utilisation n'est pas équivalent aux revenus récurrents contractuels.
- Analyser la structure de l'accord. Le montant nominal du tour peut inclure des lignes de crédit et des ventes secondaires d'actions.
- Prendre en compte la concentration des clients. La dépendance envers des entreprises d'IA financées par du capital-risque crée une chaîne de risques mutuels.
- Intégrer le risque réglementaire. Le cas Manus montre qu'un exit par vente peut être bloqué au niveau gouvernemental.
- Diversifier au-delà de l'IA. Le biotech, les technologies quantiques, la défense et le deep tech industriel offrent des sources alternatives de rentabilité.
Conclusion de la semaine : le marché mondial des startups et des investissements en capital-risque reste généreux, mais de plus en plus sélectif. Le capital va aux entreprises qui contrôlent l'infrastructure, les données et les relations client nécessaires à la commercialisation de l'IA. Pour les fonds, les critères de sélection clés au quatrième trimestre 2026 deviennent la qualité des revenus, la discipline des évaluations et des voies réalistes vers un exit.