Marché pétrolier : croissance hebdomadaire tout en préservant la prime de risque
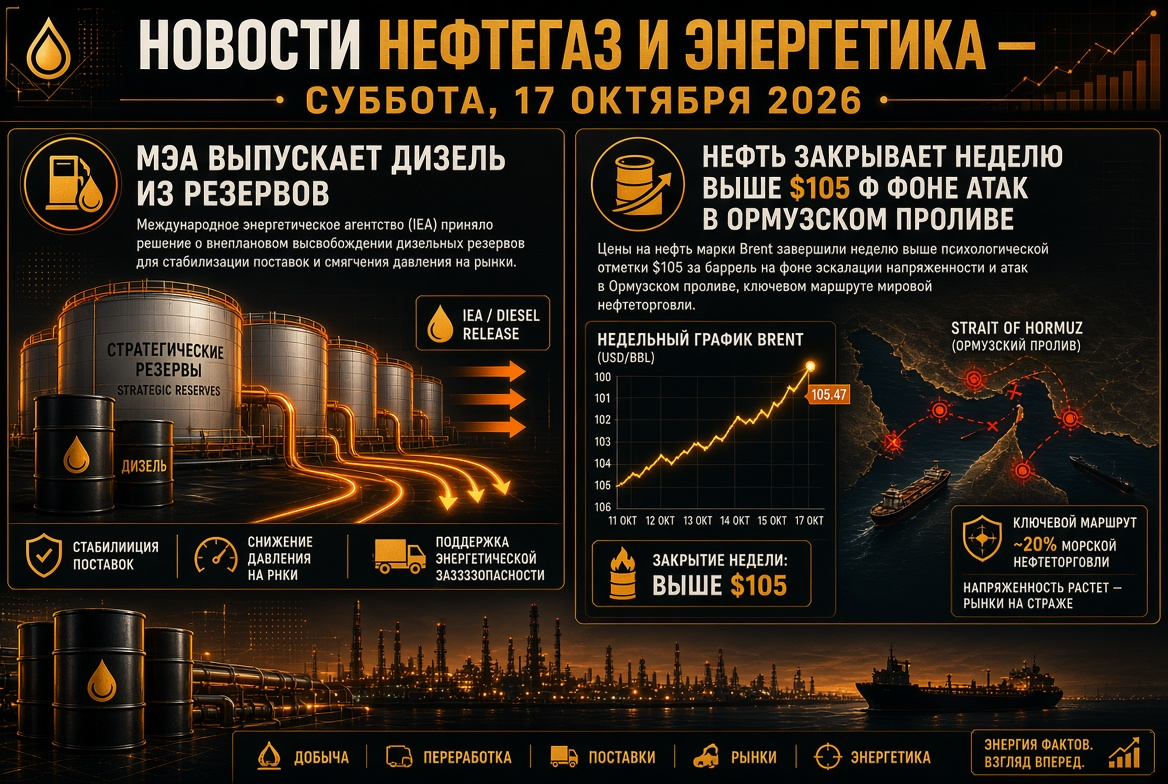
Vendredi, les cotations pétrolières ont légèrement diminué, mais la semaine se termine positivement pour le marché pétrolier. Le contrat à terme de décembre sur Brent s'est échangé dans une fourchette de 105 à 105,5 $ le baril, tandis que le WTI se situe autour de 97 $.
- Dynamique hebdomadaire : Brent a augmenté de moins de 1 %, WTI d'environ 6 %.
- Réserves aux États-Unis : les réserves commerciales de pétrole ont diminué de 8,5 millions de barils au cours de la semaine se terminant le 9 octobre, alors qu'une légère augmentation était attendue. C'est la plus forte baisse depuis le début de la guerre.
- Facteur ouragan : une partie de la production dans le Golfe du Mexique a été temporairement arrêtée, ce qui a soutenu le grade américain.
- Spread Brent–WTI s'est resserré à environ 8 $ le baril après avoir dépassé 9 $ en début de semaine.
Brent reste environ 70 % plus cher qu'un an auparavant. Les analystes notent que le marché conserve une prime géopolitique significative, et sa suppression complète nécessite un accord entre les États-Unis et l'Iran.
Détroit d'Ormuz : les flux de pétrole se rétablissent, mais de façon instable
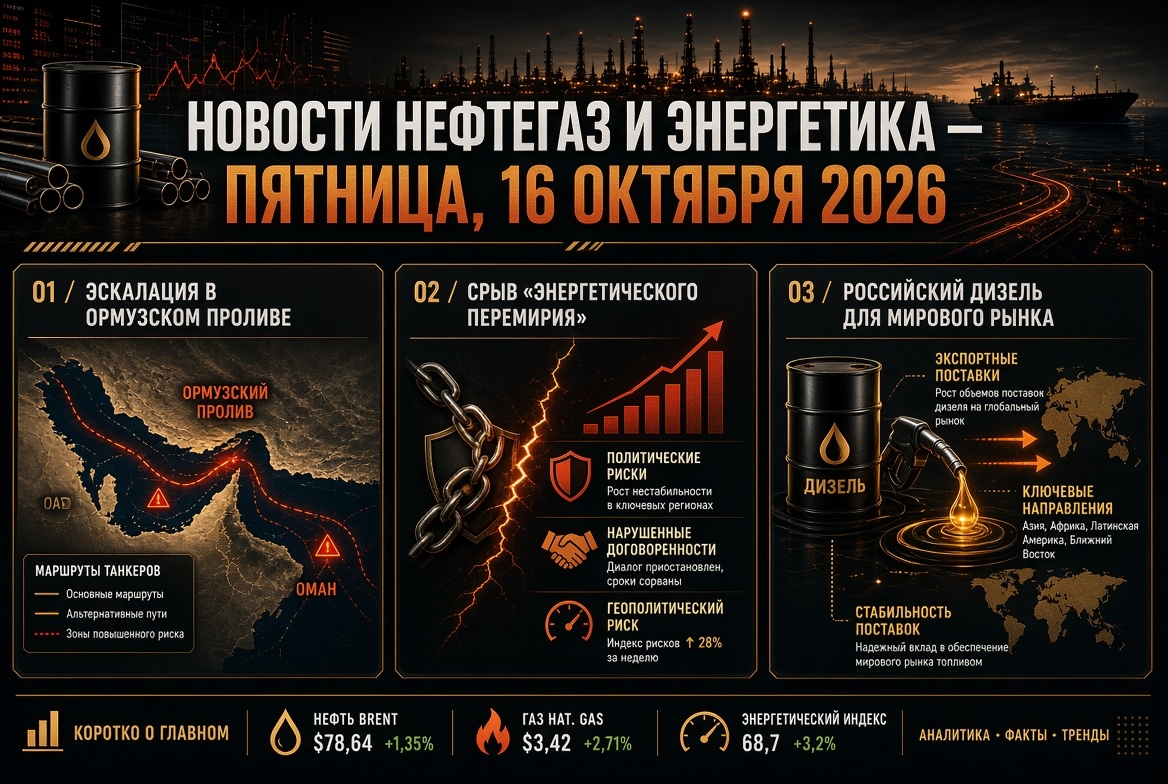
La situation dans le détroit d'Ormuz demeure le principal facteur de détermination des prix du pétrole, du GNL et des produits pétroliers.
- Flux de matières premières. Au cours des sept jours précédant le 13 octobre, environ 11,6 millions de barils par jour ont transité par le détroit — soit environ 68 % du niveau d'avant-guerre de 17,15 millions.
- Navigation. Le nombre de passages au cours de la semaine a chuté à 131. Beaucoup de lignes de conteneurs ont modifié leurs itinéraires pour contourner le détroit.
- Incidents. Après le naufrage du porte-conteneurs GFS Pride, de nouveaux rapports font état d'un incendie à bord d'un tanker dans le golfe d'Oman.
- Signaux contradictoires. Téhéran déclare la fermeture du détroit, tandis que le commandement militaire américain rapporte le passage de plus de 19 millions de barils de pétrole par jour sous escorte.
Les prix élevés rendent les traversées commercialement viables même en raison des risques militaires : la demande des acheteurs asiatiques pousse les armateurs à continuer les transports.
AIE et G7 : deuxième grande libération de réserves en un an
L'AIE a décidé de libérer sur le marché les 100 millions de barils restants dans le cadre de l'accord de mars, incluant plus de 20 millions de barils de diesel. Ceci est une continuation de l'accord des pays du G7 du 2 octobre pour libérer des réserves au cours des quatre mois suivants, avec livraison prioritaire de diesel dans les premiers 20 jours.
- La marge de raffinage du diesel en Europe a diminué de près de 2 % après l'annonce.
- Un certain nombre d'analystes estiment que les réserves n'atténuent que partiellement les tensions sur le marché des distillats moyens.
- Les États-Unis envisagent un assouplissement des sanctions contre les navires du « flotte fantôme » pour réduire les taux de fret record.
Fioul – nouveau segment étroit
Outre le diesel, la pénurie de fioul maritime s'aggrave. Selon Vitol, le conflit au Moyen-Orient a réduit les approvisionnements en fioul du Golfe Persique d'environ 800 000 barils par mois, tandis que les frappes sur les raffineries russes ont diminué d'un autre million de tonnes par mois. Pour les sociétés de bunkering et la navigation, cela signifie que les prix du carburant resteront élevés.
OPEP+ : quotas en pause, production inférieure aux objectifs
Sept participants clés de l'OPEP+ — Arabie Saoudite, Russie, Irak, Koweït, Kazakhstan, Algérie et Oman — ont maintenu les quotas de novembre sans changements.
- Niveaux cibles : environ 10,5 millions de barils par jour pour l'Arabie Saoudite, 9,9 millions pour la Russie, 4,4 millions pour l'Irak.
- La production réelle de l'alliance en août s'est élevée à environ 25 millions de barils par jour — soit environ 5 millions de moins que le niveau d'avant-guerre.
- Environ 2 millions de barils par jour de réductions demeurent en vigueur.
- Un audit des capacités de production déterminera les niveaux de base de production pour 2027.
La prochaine réunion de l'alliance est prévue pour le 1er novembre. L'influence de l'OPEP+ sur le marché physique du pétrole reste pour l'instant limitée : la logistique dans le Golfe Persique joue un rôle déterminant.
Gaz et GNL : l'Europe entre dans l'hiver avec des réserves insuffisantes
Le marché du gaz européen reste l'un des segments les plus tendus de l'énergie mondiale.
- Prix : les contrats à terme TTF se négocient autour de 86 € par MWh, soit environ 2,6 fois plus que le niveau d'il y a un an.
- Réservoirs : les réserves de gaz de l'UE sont remplies à environ 74 % par rapport à une norme de cinq ans d'environ 89 %. Bruxelles a réduit l'objectif de 90 % à 80 %.
- Asie : l'indicateur JKM oscille autour de 26 $ par MMBtu ; l'Europe et l'Asie se concurrencent pour chaque cargaison de GNL.
Lors de la Semaine de l'énergie russe, le concept de l'avènement d'un « âge d'or » pour le gaz a été évoqué : il n'est plus considéré uniquement comme un carburant de transition. À noter également la déclaration de SOCAR sur son intention d'acheter du gaz à Gazprom, signalant une réorganisation des flux régionaux de gaz.
Charbon : le GNL coûteux relance la demande en Asie
Le charbon énergétique de Newcastle se négocie autour de 150 $ la tonne. Le sommet d'octobre à 152,20 $ a atteint son niveau le plus élevé depuis octobre 2024, avec une hausse annuelle supérieure à 40 %.
- Le charbon énergétique de qualité est environ 20 $ par MMBtu moins cher que le GNL sur les principaux marchés asiatiques.
- L'importation cumulée de charbon par la Chine, le Japon et la Corée du Sud au quatrième trimestre pourrait augmenter d'environ 20 millions de tonnes.
- En Russie, selon l'industrie, les pertes des charbonniers en 2027 pourraient diminuer d'environ 200 milliards de roubles.
Électricité et ENR : mise sur la fiabilité
La crise énergétique accélère les investissements à la fois dans les énergies renouvelables et dans la capacité de génération de secours.
- En Europe, les compagnies d'énergie combinent les centrales solaires avec des systèmes de stockage, réduisant leur dépendance au gaz durant les heures de pointe.
- En Russie, Gazprom Energoholding prévoit de nouvelles centrales à Moscou d'une capacité allant jusqu'à 480 MW, et la génération distribuée est discutée comme une mesure d'urgence.
- Le 29 octobre, l'AIE présentera son rapport Renewables 2026 avec des prévisions mises à jour sur les nouvelles capacités des énergies renouvelables.
Russie : marché des produits pétroliers, raffineries et production
Le marché intérieur du carburant en Russie montre une stabilisation à court terme en raison des restrictions et de l'accord sur le diesel avec les États-Unis.
- Detail : le prix moyen de l'essence est de 78,68 roubles par litre, et celui du diesel de 86,67 roubles. Depuis le début de l'année, l'essence a augmenté de 21,4 %, et le diesel de 13,5 %.
- Exportation : l'interdiction d'exportation de l'essence est en vigueur jusqu'au 31 janvier 2027, tandis que les restrictions sur l'exportation de diesel ont été levées précocement.
- Accord sur le diesel : les livraisons aux États-Unis et sur le marché mondial s'élèvent à 300 000 tonnes en octobre, 500 000 tonnes en novembre et 1 million de tonnes en décembre.
- Production : le champ de Laya Voz en NAO a été mis en exploitation expérimentale. Le ministère de l'Énergie et le ministère des Finances ajustent les incitations fiscales pour les réserves difficiles à extraire.
Le principal risque pour le secteur de la transformation pétrolière est l'état des raffineries après l'interruption de la « trêve énergétique » : les volumes d'exportation des produits pétroliers dépendent directement de la charge des usines.
Ce qui importe aux investisseurs du secteur énergétique la semaine prochaine
- Détroit d'Ormuz : l'augmentation des flux de pétrole pourrait réduire la prime de risque, de nouvelles attaques pourraient renvoyer le Brent à 110 $.
- Réserves de l'AIE : les volumes de diesel entrant sur le marché définiront la dynamique des spreads de crack et des marges des raffineries.
- Sanctions contre le « flotte fantôme » : une décision officielle des États-Unis pourrait réduire les taux de fret.
- Données de l'EIA sur les réserves de pétrole aux États-Unis le 21 octobre.
- Réunion de la Banque de Russie le 23 octobre : l'inflation a augmenté à 7,2 %, ce qui est important pour l'évaluation des actions des entreprises pétrolières et gazières.
- Calendrier politique : réunion de l'OPEP+ le 1er novembre et élections de mi-mandat aux États-Unis le 3 novembre.
Bilan de la semaine : le marché mondial du pétrole, du gaz, du charbon et des produits pétroliers reste structurellement déficitaire. La libération des réserves stratégiques et de nouvelles solutions logistiques adoucissent les pics de prix, mais n'éliminent pas la principale cause de tension — l'instabilité des approvisionnements en provenance du Golfe Persique. Pour les acteurs du marché de l'énergie, la priorité reste la couverture des risques de prix, la diversification des approvisionnements et le contrôle des marges de raffinage.