Le secteur énergétique mondial termine la semaine dans un état de forte volatilité. Le pétrole Brent se maintient au-dessus de 100 $ le baril. Le gaz en Europe se négocie à des niveaux maximaux depuis fin 2022. Le marché du diesel reste le segment le plus tendu de l'industrie pétrolière et gazière. Pour les investisseurs, les entreprises pétrolières et de combustibles, les traders et les opérateurs de raffineries, trois thèmes clés demeurent :
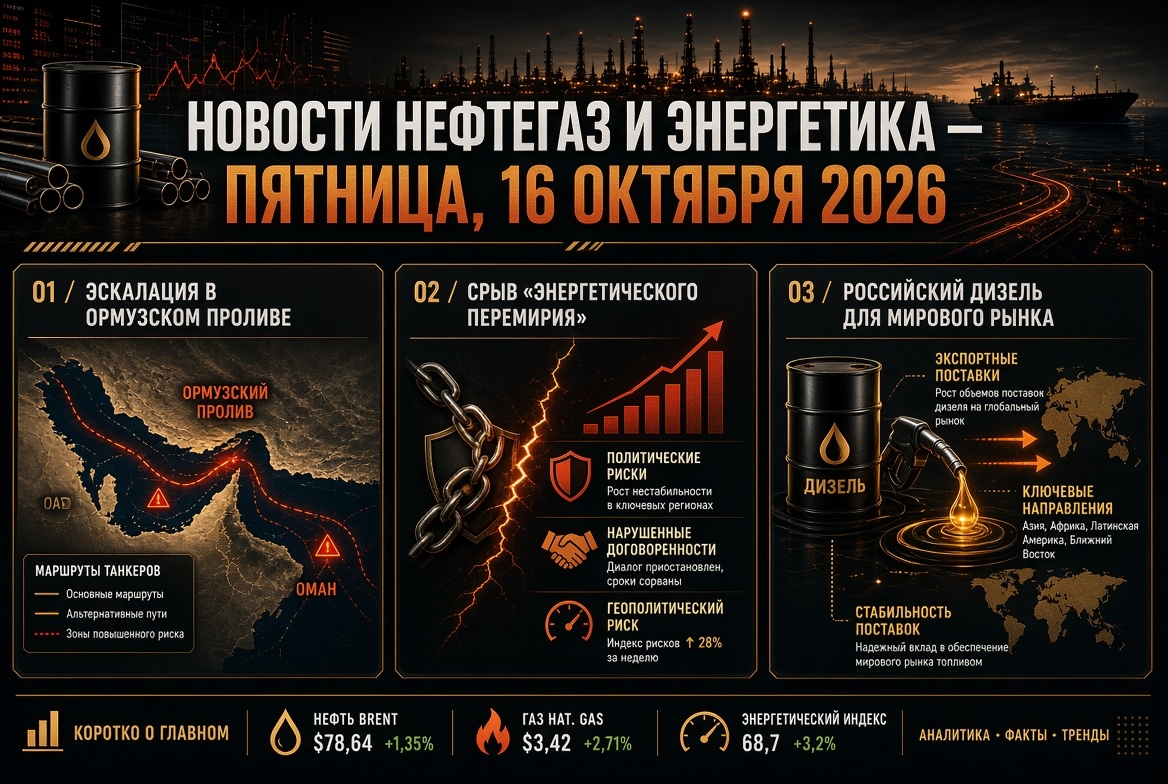
- les attaques contre les pétroliers dans le détroit d'Ormuz ;
- l'accord entre la Russie et les États-Unis concernant les livraisons de diesel ;
- le sort des frappes contre l'infrastructure de raffinage après l'effondrement de la "trêve énergétique".
Marché pétrolier : Brent à 104 $ dans un contexte d'attentes de assouplissement des sanctions contre la "flotte fantôme"
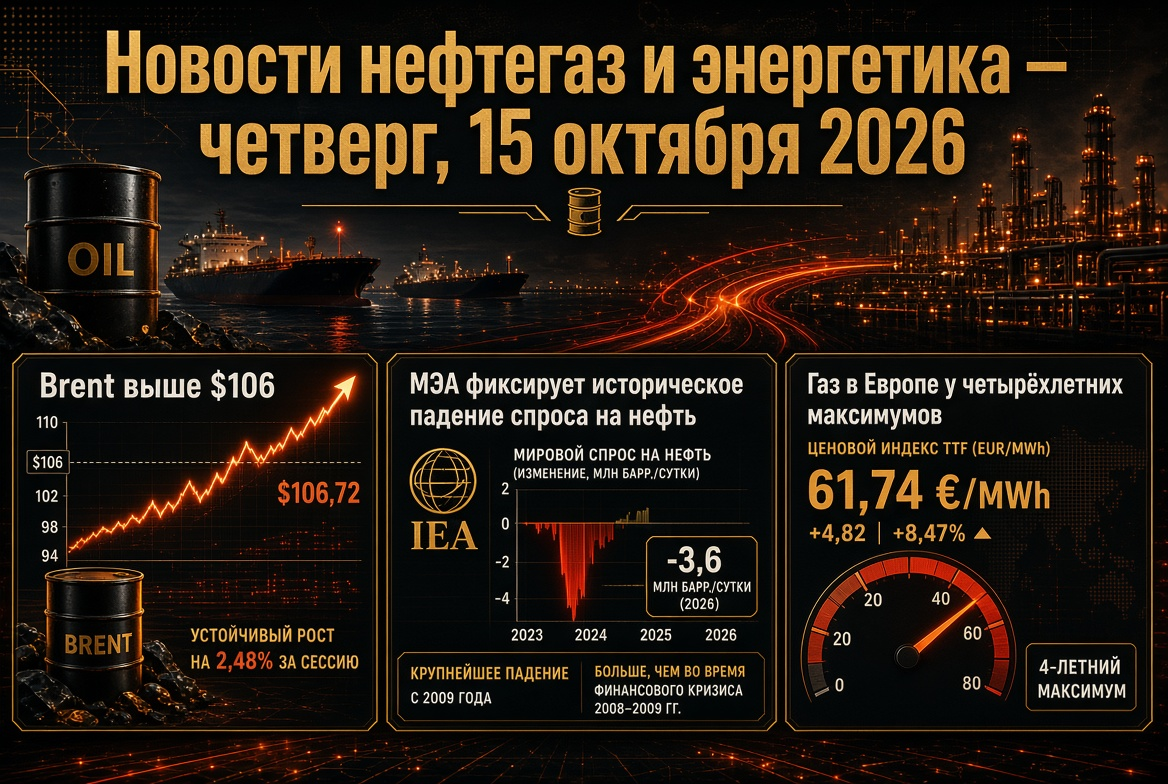
Jeudi, les cotations pétrolières ont diminué d'environ 2 %. Le contrat à terme de décembre sur le Brent est tombé autour de 103,5–104 $ le baril après la clôture de mercredi à 106,06 $. Le WTI de novembre se négocie autour de 94–95 $. La pression sur les prix a été exercée par des rapports selon lesquels l'administration américaine envisage d'assouplir les sanctions contre les navires de la "flotte fantôme". L'objectif de Washington est de réduire les taux de fret record et d'accélérer l'exportation de pétrole du golfe Persique.
Le soutien fondamental au marché pétrolier demeure néanmoins :
- Les stocks aux États-Unis diminuent. Selon l'American Petroleum Institute, les stocks commerciaux pour la semaine se terminant le 9 octobre ont chuté de 11,1 millions de barils.
- Les prix restent élevés en glissement annuel. Le Brent est environ 70 % plus cher qu’un an auparavant. Le maximum annuel de 120,88 $ a été atteint le 30 avril.
- Le spread Brent-WTI s'est élargi. La différence dépasse 9 $ par baril, ce qui reflète la prime de risque sur les routes maritimes.
Détroit d'Ormuz : la phase la plus dangereuse pour la navigation depuis le début de la guerre
Octobre s'est avéré l'un des mois les plus tendus pour la flotte de pétroliers depuis le début du conflit autour de l'Iran fin février. Cette semaine, deux navires, dont le porte-conteneurs singapourien GFS Pride, ont coulé. Depuis le début de la semaine, au moins neuf attaques ont été enregistrées près du détroit. Les pétroliers transportant du pétrole, du GNL et du GPL sont touchés.
- En septembre, les exportations de pétrole brut du Moyen-Orient ont presque retrouvé leur niveau d'avant-guerre. Cela a été possible grâce aux passage nocturnes des pétroliers sous escorte de la marine américaine avec des transpondeurs désactivés.
- Irak intensifie la pression pour reprendre le contrôle des flux. À certains jours, les passages dans le détroit diminuent de moitié ou plus.
- Pour les assureurs et les entreprises de fret, cela signifie la poursuite de taux record et de primes de sécurité.
OPEP+ : les quotas gelés, la production réelle en dessous des objectifs
Lors de la réunion du 4 octobre, sept participants clés de l'OPEP+ ont maintenu les quotas de novembre inchangés. Le groupe comprend l'Arabie Saoudite, la Russie, l'Irak, le Koweït, le Kazakhstan, l'Algérie et l'Oman. Les niveaux cibles sont d'environ 10,5 millions de barils par jour pour l'Arabie Saoudite, 9,9 millions pour la Russie et 4,4 millions pour l'Irak.
- La production réelle du noyau de l’alliance en août était d’environ 25 millions de barils par jour. Cela est environ 5 millions de barils par jour en dessous du niveau d'avant-guerre.
- Il reste encore environ 2 millions de barils par jour de coupes en vigueur.
- Le secrétariat termine l'audit des capacités maximales, sur la base duquel les niveaux de référence pour 2027 seront calculés.
- La prochaine réunion est prévue pour le 1er novembre.
Rapport de l'AIE : le déficit de pétrole et de diesel persistera jusqu'en 2027
Le rapport d'octobre de l'Agence internationale de l'énergie confirme que l'équilibre du marché mondial du pétrole reste déficitaire.
- La demande mondiale de pétrole diminuera en 2026 de 2,6 millions de barils par jour, atteignant 102,4 millions.
- L'offre diminuera dans l'année de 5,8 millions de barils par jour.
- La prévision de reprise de la demande en 2027 a été abaissée de 2,6 à 2 millions de barils par jour.
- Le taux de fonctionnement des raffineries en octobre diminuera jusqu'à un minimum saisonnier de 81,3 millions de barils par jour. À la fin de l'année, une augmentation à 84,6 millions est attendue.
Le principal risque pour le raffinage pétrolier et les entreprises de combustibles est lié aux distillats moyens. Selon l'agence, l'exportation mondiale de diesel a diminué d'environ 700 000 barils par jour. La tension sur le marché des gazoles se prolongera jusqu'en 2027.
Accord diesel entre la Russie et les États-Unis : nouveaux flux de produits pétroliers
Le principal sujet du marché des produits pétroliers est l'accord entre les présidents des États-Unis et de la Russie du 9 octobre concernant les livraisons de diesel russe vers les marchés américain et mondial. Le département du Trésor des États-Unis a délivré une licence temporaire pour les transactions avec le diesel russe jusqu'au 7 avril 2027.
- Volumes : 300 000 tonnes en octobre, 500 000 tonnes en novembre, 1 million de tonnes en décembre. À terme, il pourrait atteindre jusqu'à 3 millions de tonnes par mois.
- Réglementation en Russie : les restrictions sur l'exportation de diesel sont levées prématurément. L'interdiction d'exportation de l'essence reste en place jusqu'au 31 janvier 2027. Le gouvernement discute également des restrictions sur l'exportation de GPL.
- Mécanisme de livraison : selon Alexander Novak, les ministères de l'énergie des deux pays coordonnent le contrat et l'instrument de livraison en tenant compte des sanctions contre les plus grandes entreprises pétrolières russes.
- Réaction du marché : les contrats à terme sur le diesel aux États-Unis ont diminué d'environ 5 %. En Europe, l'effet a été de courte durée, car les volumes sont sans rapport avec le déficit causé par la crise du golfe Persique.
Raffineries et "trêve énergétique" : la pause est terminée
La "trêve énergétique" annoncée le 11 octobre entre la Russie et l'Ukraine a en réalité échoué. Kiev a suspendu les frappes contre les raffineries russes pendant trois jours. Ensuite, l'Ukraine a accusé Moscou d'une attaque massive contre son système énergétique et a annoncé la reprise des frappes. Rien qu'en septembre, 12 grandes raffineries russes ont été touchées. Les capacités arrêtées ou fonctionnant à un taux de charge réduit représentent presque un quart de la transformation pétrolière russe. Pour les exportateurs de produits pétroliers, cela représente un risque clé : les volumes de l'accord de diesel dépendent directement de l'état des raffineries.
Gaz et GNL : l'Europe entre dans l'hiver avec un déficit de stocks
Le marché du gaz européen reste sous pression. Les contrats à terme TTF se négocient autour de 85–87 € par MWh, ce qui représente un maximum depuis décembre 2022 et est presque trois fois plus élevé que le niveau d'un an auparavant.
- Les stocks souterrains de l'UE sont remplis à environ 73–74 % alors que la norme sur cinq ans est d'environ 89 %.
- Bruxelles a assoupli l'objectif de remplissage des stocks de 90 % à 80 %.
- Les livraisons de GNL qatari vers l'Europe sont pratiquement inexistantes. L'indicateur asiatique JKM dépasse 25 $ par MMBtu, et l'Europe est en compétition avec l'Asie pour chaque cargaison.
- Certaines analystes s'attendent tout de même à une correction. La prévision de base de Citi pour le quatrième trimestre est de 56 € par MWh.
Charbon, électricité et ENR : deux pôles de sécurité énergétique
Le GNL coûteux ramène le charbon dans le bilan énergétique de l'Asie. Le prix du charbon thermique Newcastle reste autour de 150 $ la tonne. Début octobre, il a atteint 152,20 $, un maximum depuis octobre 2024, et a augmenté d'environ 45 % en glissement annuel.
Parallèlement, la croissance des énergies renouvelables s'accélère :
- en Australie, les stations solaires sur les toits ont établi un record de production de 17,5 GW le 11 octobre, et la part du solaire dans la consommation a atteint 72 % ;
- le volume des projets ENR australiens avec une décision d'investissement acceptée pour 2026 a déjà dépassé 5 GW, un record annuel ;
- en Europe, les entreprises énergétiques combinent la production solaire avec des accumulateurs pour réduire la dépendance au gaz durant les heures de pointe ;
- le 29 octobre, l'AIE présentera le rapport Renewables 2026 avec des prévisions mises à jour sur l'introduction de capacités.
Ce qui est important pour les investisseurs du secteur énergétique le 16 octobre
- Détroit d'Ormuz. De nouveaux incidents pourraient rapidement ramener le Brent à 107–110 $ le baril.
- Sanctions contre la "flotte fantôme". Une décision officielle des États-Unis pourrait réduire les frais de fret et peser sur les cotations pétrolières.
- Les premières livraisons de diesel russe. Celles-ci serviront d'indicateur pour les spreads de crack et les marges de raffinage.
- L'agenda des entreprises. Gazprom Neft émet des obligations en Yuan avec un taux de 8,3 % le 16 octobre. Les actions de Sovcomflot réagissent aux signaux d'assouplissement des sanctions.
- Le calendrier politique. Avant les élections de mi-mandat au Congrès des États-Unis le 3 novembre, Washington cherchera à réduire les prix des combustibles.
Conclusion de la semaine : le marché mondial du pétrole, du gaz et des produits pétroliers reste un marché de vendeurs. La prime géopolitique, le déficit de diesel et les faibles stocks de gaz en Europe soutiennent les prix. L'assouplissement des sanctions et les nouvelles schémas logistiques n'atténuent que partiellement les tensions. Pour les acteurs du marché énergétique, un outil clé demeure la gestion flexible des risques.