Marché pétrolier : Brent et WTI en baisse, mais au-dessus de 100 $
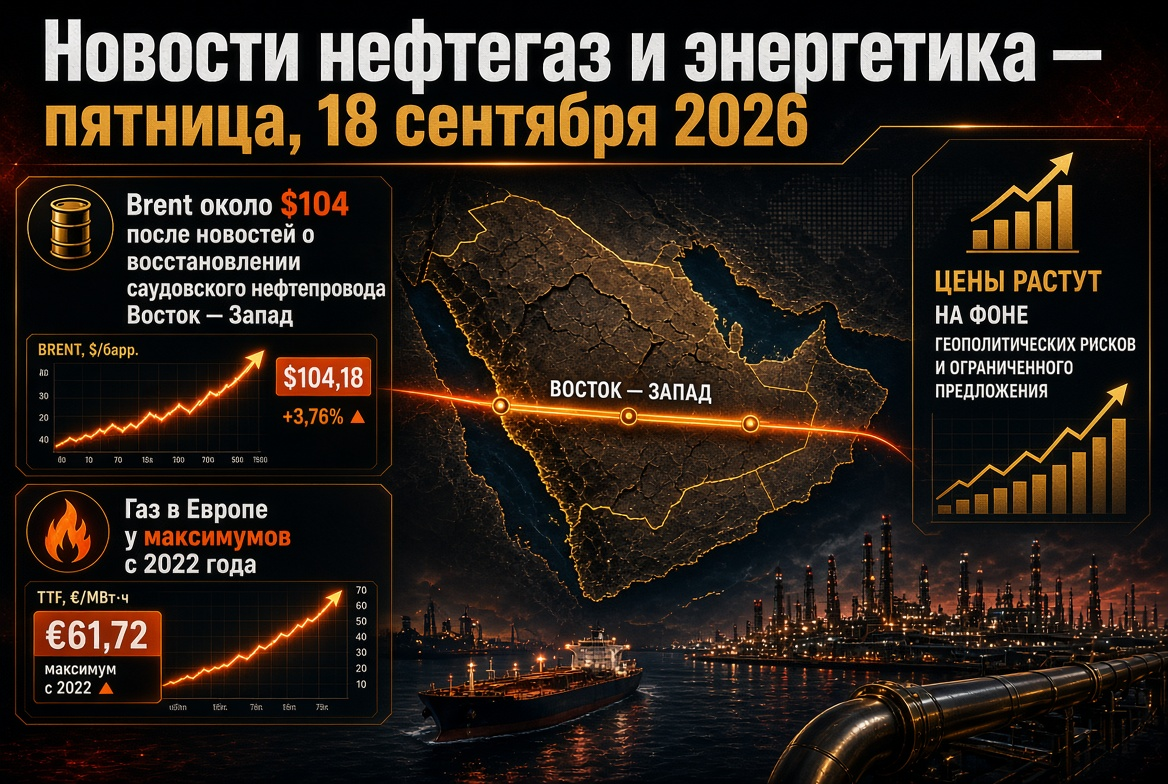
Jeudi soir, le Brent était négocié autour de 104 $ le baril, le WTI dans la fourchette de 101 à 102 $. Au début de la semaine, le Brent avait atteint 109 $; sur le mois, la référence a gagné environ 14 %, et par rapport au niveau de l'année précédente, plus de 50 %. Les principaux moteurs :
- Arabie Saoudite : le royaume s'attend à restaurer en quelques jours environ la moitié de la capacité de son oléoduc Est-Ouest, endommagé par des attaques de drones la semaine dernière, et à atteindre une pleine production dans environ six semaines. Le trajet, avec une capacité allant jusqu'à 7 millions de barils par jour, est la principale alternative au détroit d'Ormuz.
- Ormuz : selon le ministère de l'Énergie américain, environ 18 millions de barils de pétrole et de produits pétroliers ont transité par le détroit au début de la semaine; Riyad augmente les expéditions avec le soutien des militaires américains.
- Stocks américains : les stocks commerciaux de pétrole ont diminué de 0,64 million de barils, pour atteindre 423,4 millions — moins que les attentes du marché, bien que l'évaluation sectorielle la veille ait indiqué une augmentation de 7,1 millions.
- Risques d'approvisionnement : avancées des Houthis vers le détroit de Bab-el-Mandeb, arrêt de plusieurs champs en Libye avec menace de force majeure et refus de Téhéran de négocier avec Washington avant de satisfaire ses conditions.
Offre et demande : évaluations de l'OPEP et de l'IEA
- L'Arabie Saoudite a informé l'OPEP d'une baisse de la production en août à 6,24 millions de barils par jour — le niveau le plus bas depuis 1990; les sources secondaires estiment le niveau plus près de 7,3 millions de barils par jour.
- L'IEA a abaissé dans son rapport de septembre ses prévisions d'offre mondiale pour 2026 à 100,7 millions de barils par jour (–5,7 millions de barils par jour d'une année sur l'autre).
- La demande mondiale de pétrole devrait diminuer de 2,5 millions de barils par jour en 2026, suivie d'une reprise de 2,6 millions de barils par jour en 2027, selon l'agence.
- Les stocks mondiaux observés ont encore diminué de 95 millions de barils en août; la réduction accumulée depuis février s'élève à 507 millions de barils.
Produits pétroliers et raffineries : diesel, la principale pénurie du marché
La crise s'oriente de plus en plus des brut vers les produits pétroliers. Les prix de gros du diesel aux États-Unis ont dépassé 200 $ le baril début septembre — presque le double des niveaux d'avant la guerre, le prix à la consommation ayant atteint un niveau record de 5,90 $ le gallon. En UE, le diesel coûte environ 2,04 € le litre, proche du record d'avril.
- Les exportations nettes de diesel des pays du Golfe en août ont été d'environ 390 000 barils par jour — un quart du volume d'avant la guerre; les livraisons cumulées du Golfe et de la Russie sont inférieures de 1,6 million de barils par jour à celles de février.
- Le raffinage mondial a atteint un pic estival de 81,4 millions de barils par jour, mais une baisse de 2,6 millions de barils par jour est attendue pour l'année.
- Marge des raffineries dans le bassin atlantique — à des niveaux records; la rentabilité à Singapour est freinée par le coût élevé du fret.
Pour les raffineries en dehors de la zone de conflit, c'est une période de surprofits, tandis que pour les entreprises de combustibles et les consommateurs, c'est un choc des coûts.
Gaz et GNL : l'Europe entre en hiver avec des stocks faibles
Les contrats à terme TTF sont tombés jeudi à 76-77 € par MWh après une tentative de stabilisation au-dessus de 80 €; au début de la semaine, les prix avaient approché 82 € — un maximum depuis fin 2022. Sur un an, le gaz en Europe a augmenté de plus de 130 %. Les stocks de l'UE ne sont remplis qu'à environ 68 % — l'un des plus bas niveaux en deux décennies à cette date. Les pressions viennent des livraisons limitées de GNL qatari, des réparations planifiées en Norvège et de la concurrence avec l'Asie pour les cargaisons. Le Henry Hub aux États-Unis se maintient autour de 2,90 $ par million de BTU — l'écart record soutient les exportateurs américains de GNL.
Géopolitique : le cessez-le-feu énergétique entre la Russie et l'Ukraine en question
Le président des États-Unis a annoncé le 14 septembre que Moscou et Kiev avaient convenu de cesser les frappes sur les infrastructures énergétiques, reliant la hausse des prix du diesel en premier lieu à ce conflit. Kiev a déclaré que l'accord n'était pas finalisé et n'était possible qu'avec des garanties de partenaires; la Turquie agit comme médiateur. Les précédentes tentatives de cessez-le-feu de ce type se sont révélées de courte durée. Si le régime fonctionne, la reprise du raffinage pétrolier russe pourrait réduire la prime sur les distillats. Le régime des sanctions, quant à lui, reste inchangé.
Russie : limitations à l'exportation de combustible maintenues
- Interdiction d'exportation de l'essence est en vigueur pour tous les acteurs du marché jusqu'au 31 janvier 2027.
- Interdiction de l'exportation de diesel, de fioul naval et de gasoil pour les producteurs prolongée jusqu'au 30 septembre; le marché attend une décision pour octobre.
- Selon l'IEA, au cours des huit premiers mois, les raffineries russes ont subi des frappes réussies en moyenne tous les trois jours; depuis juillet, le pays a commencé à importer des produits pétroliers.
- Le discount Urals par rapport au Brent a pratiquement disparu en raison de la réduction des expéditions et de la forte demande en Asie.
Asie : la Chine devance l'Inde dans la lutte pour le pétrole russe
L'importation de pétrole russe en Inde en août a chuté d'environ 26 %, tombant à environ 2,1 millions de barils par jour, contre un record de 2,8 millions de barils par jour en juillet; les importations totales de brut ont diminué à 4,6 millions de barils par jour. Les raffineurs chinois achètent agressivement des cargaisons, remplaçant des volumes du Moyen-Orient, tandis que l'Inde compense partiellement les pertes avec du pétrole vénézuélien. La pénurie de brut pour les raffineries indiennes menace de réduire l'exportation de diesel et d'essence — un facteur supplémentaire de tension sur le marché asiatique des produits pétroliers.
Électricité, Énergies renouvelables et charbon : assurance et changement structurel
- Charbon : le charbon énergétique à Newcastle est d'environ 145 $ la tonne (+12 % sur le mois, +40 % sur l'année). La pénurie de GNL ajoute environ 70 millions de tonnes de demande en Asie en 2026; la production de charbon au Japon a augmenté de 11 %. Les grands producteurs ne sanctionnent pas de nouvelles mines, considérant le pic comme cyclique.
- Énergies renouvelables : à la fin de 2025, les sources d'énergie renouvelables ont devancé le charbon pour la première fois dans la production mondiale (33,8 % contre 33,0 %), et en avril 2026, le vent et le soleil ont pour la première fois généré plus d'électricité que le gaz (22 % contre 20 %). L'entrée de capacités solaires en 2025 a atteint un niveau record de 647 GW.
Le gaz importé coûteux renforce l'économie des énergies renouvelables et des stockages, mais à court terme, l'équilibrage des systèmes énergétiques est assuré par le charbon et le nucléaire.
Macroéconomie : la Fed répond à l'inflation pétrolière
La Fed a unanimement augmenté son taux de 25 points de base, portant celui-ci à 3,75–4,00 %, — pour la première fois depuis 2023 — et a signalé la possibilité d'un autre pas d'ici la fin de l'année. Le régulateur a reconnu qu'il ne pouvait influencer les prix du pétrole, mais qu'il avait l'intention d'empêcher une propagation de l'inflation. Le rendement des obligations américaines à 10 ans est d'environ 5 %. Pour le secteur énergétique, cela signifie une augmentation du coût du capital : sous pression, des projets énergivores en énergies renouvelables, réseaux et GNL, tandis que les entreprises pétrolières avec un fort flux de trésorerie apparaissent comme plus résilientes.
À suivre pour les investisseurs et acteurs du marché de l'énergie vendredi
- Les progrès de la restauration de l'oléoduc Est-Ouest et des expéditions depuis Yanbu.
- Le trafic des pétroliers à travers les détroits d'Ormuz et de Bab-el-Mandeb.
- La confirmation du cessez-le-feu énergétique par Moscou et Kiev.
- La décision de la Russie concernant l'exportation de diesel après le 30 septembre.
- La dynamique des TTF, les taux de remplissage des stockages souterrains européens et le calendrier des réparations norvégiennes.
- Les statistiques hebdomadaires de l'activité de forage aux États-Unis et les spreads de crack du diesel.
Le scénario de base pour les jours à venir se maintient avec un pétrole dans la fourchette de 100 à 110 $ le baril, avec une sensibilité accrue aux nouvelles provenant du Moyen-Orient. Les produits pétroliers et le gaz restent les segments les plus tendus du marché énergétique mondial.