Marché du pétrole : première correction hebdomadaire en trois semaines
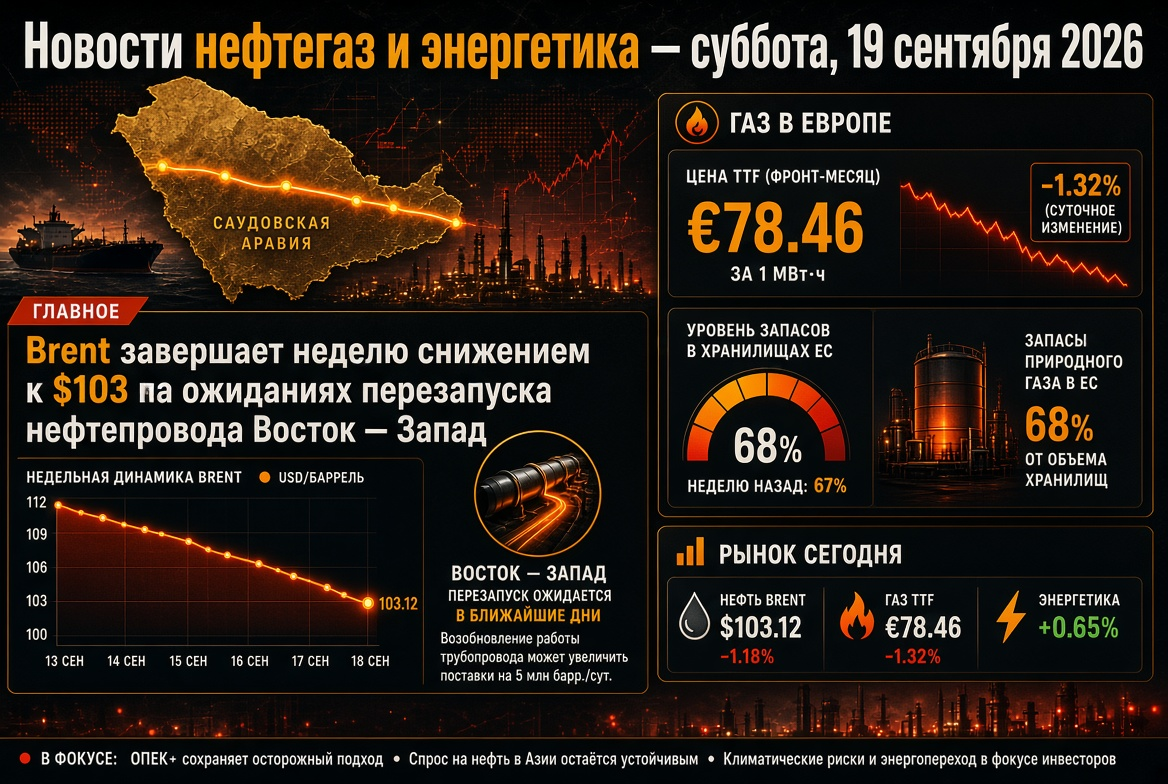
Vendredi, le pétrole a connu une troisième baisse consécutive : le Brent a chuté à 102,5–103,5 $ le baril, le WTI à 100 $, passant brièvement en dessous de ce seuil. À l'issue de la semaine, le Brent perd environ 2 %, bien que lundi dernier les cotations aient atteint 108 $ – soit un presque maximum de quatre mois.
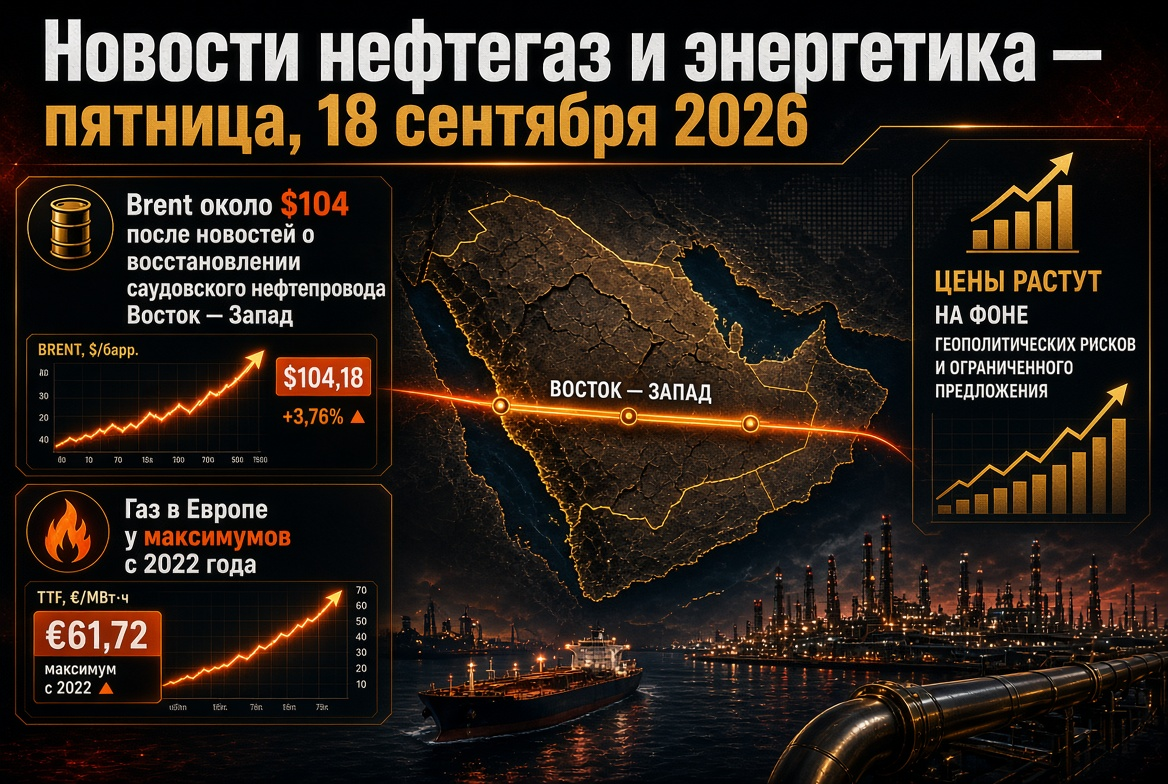
- Mercredi : chute de près de 3 %, à 105,7 $ – la plus forte en trois semaines – après des nouvelles sur le redémarrage partiel imminent du pipeline saoudien Est-Ouest.
- Jeudi : le Brent a clôturé à 104,82 $, le WTI à 101,91 $ le baril.
- Sur un mois : le WTI a gagné environ 18–19 %, le Brent environ 13 % ; par rapport aux niveaux d'il y a un an, le pétrole est plus cher de plus de 50 %.
Les analystes s'accordent à dire que les fondamentaux ne justifient pas une chute prolongée du Brent en dessous de 100 $. La courbe des contrats à terme reste en profonde backwardation : le contrat de décembre est presque 5 $ moins cher que celui de novembre – le marché paie une prime pour une livraison immédiate.
Moyen-Orient : Est-Ouest, Mer Rouge et Ormuz
Le pipeline Est-Ouest, avec une capacité allant jusqu'à 7 millions de barils par jour, est la principale déviation du détroit d'Ormuz, par lequel circulaient ces derniers mois jusqu'à 5 millions de barils par jour. Après des attaques de drones, trois stations de pompage ont été endommagées et les expéditions de Yanbu ont été suspendues. Riyad espère rétablir environ la moitié de la capacité en quelques jours ; le rétablissement complet prendra cinq à six semaines.
- Itinéraires de contournement : L'Arabie saoudite propose des lots supplémentaires aux raffineries asiatiques par transbordement « bord à bord » au port omanais de Sohar.
- Mer Rouge : les Houthis ont pris Mohou, les îles Perim et Hanish et ont déclaré un blocus des ports saoudiens ; jeudi, les parties ont de nouveau échangé des frappes à la frontière.
- Ormuz : le détroit est pratiquement fermé à la navigation commerciale, il n'y a pas de négociations directes entre les États-Unis et l'Iran, le blocus maritime des ports iraniens demeure.
- Production : l'Arabie saoudite a signalé une baisse de la production en août à son niveau le plus bas depuis 1990.
L'AIE avertit : les interruptions d'approvisionnement forcent déjà les consommateurs à réduire leur demande de pétrole.
Produits pétroliers et raffineries : le diesel reste le point névralgique des pénuries
- Le crack spread du diesel aux États-Unis a atteint 117,97 $ le baril mercredi, un record ; le gasoil européen est proche de pics historiques.
- Le diesel sur le marché de New York se situe autour de 5,05–5,25 $ le gallon ; le prix de détail aux États-Unis atteint un niveau record de 6,23 $ le gallon, l'essence à 4,32 $.
- Les stocks de distillats aux États-Unis augmentent pour la troisième semaine consécutive : +1,6 million, atteignant 107,9 millions de barils – le premier signe d’un refroidissement.
Le diesel en Europe est environ 70 % plus cher qu’en février. Pour les raffineries en dehors de la zone de conflit, c'est une période de surmarge, tandis que pour les entreprises pétrolières, l'aviation et la logistique, c'est un choc des coûts.
Gaz et GNL : l'Europe entre dans la saison de chauffage avec des réserves de 68%
Les contrats à terme TTF ont augmenté de 1,5–2 % vendredi, atteignant 77–78 € par MWh, après 82 € mercredi ; par rapport à l'année dernière, le gaz en Europe a augmenté d'environ 140 %. Les réserves de l'UE sont remplies à environ 68 % – 16 points de pourcentage en dessous de la moyenne quinquennale et proches des niveaux les plus bas en deux décennies.
- Qatar : l'état de force majeure sur les livraisons de GNL a été prolongé jusqu'en novembre ; environ 17 % des capacités de Ras Laffan sont hors service, les réparations sont estimées entre trois et cinq ans.
- Asie : le GNL spot se vend 26–28 $ par million de BTU – un maximum depuis 2022 ; la demande de GNL dans la région pourrait diminuer de 3 à 10 % d'ici la fin de l'année, certains acheteurs du sud de l'Asie rejetant les offres coûteuses.
- Norvège : des réparations planifiées réduisent temporairement les livraisons par pipeline.
- États-Unis : Henry Hub est à environ 2,86 $ par million de BTU ; un écart record soutient les exportateurs américains de GNL.
Russie et Ukraine : le cessez-le-feu sur les infrastructures énergétiques n’est pas confirmé, l’exportation de combustibles limitée
L'accord annoncé par Washington le 14 septembre concernant l'arrêt des frappes sur le secteur énergétique ne fonctionne pas en pratique : en une semaine, des raffineries à Syzran et à Yaroslavl ont été attaquées, et les frappes sur les infrastructures ukrainiennes se poursuivent. Moscou a qualifié l'idée de « bonne », Kiev est prêt à la désescalade avec des garanties de partenaires.
- Le moratoire sur l'exportation de diesel pour les producteurs, selon des sources de l'industrie, est prolongé jusqu'à fin octobre ; pour les non-producteurs, il est en vigueur jusqu'au 31 janvier 2027.
- Interdiction complète de l'exportation d'essence – jusqu'au 31 janvier 2027 ; l'exportation de kérosène est limitée jusqu'au 30 novembre.
- Après les attaques de drones, six grandes raffineries russes ont réduit leur production.
Pour le marché mondial des produits pétroliers, l'absence de diesel russe est l'un des facteurs de la prime record sur les distillats moyens.
Asie : l'Inde et la Chine se partagent les barils disponibles
L'importation de pétrole russe en Inde a diminué d'environ 2,1 millions de barils par jour en août contre 2,7–2,8 millions de barils par jour en juillet : cela est dû aux réparations des raffineries, à la moindre disponibilité des matières premières et aux achats agressifs des raffineurs chinois. Le recul du Brent par rapport aux pics donne à l'Inde une bouffée d'air frais – la roupie se maintient autour de 95,8 pour un dollar. Le yuan, en revanche, a renforcé jusqu'à un maximum de quatre ans, rendant moins cher l'importation de combustibles pour la Chine.
Électricité, énergies renouvelables et nucléaire : le changement structurel s'accélère
- Énergies renouvelables : selon l'AIE, la production d'énergies renouvelables augmentera d'environ 1000 TWh par an d'ici 2030, dont plus de 600 TWh seront issus de la production solaire ; la part des sources à faible carbone dans l'électricité mondiale augmentera de 42 % à 50 %.
- Nucéaire : l'uranium se négocie autour de 90 $ la livre ; les États-Unis et l'Arabie saoudite ont signé un accord sur le nucléaire civil, le bloc énergétique Saeul 3 en Corée du Sud a été achevé. En outre, la sécheresse estivale a limité l'activité des centrales nucléaires en Europe.
- Point de tension : les délais de livraison des grandes turbines à gaz dépassent le cycle de construction de la centrale elle-même.
Le gaz coûteux améliore l'économie des énergies renouvelables et des batteries, cependant, l'augmentation des taux rend le capital plus coûteux pour les réseaux et les nouveaux projets.
Charbon : l'assurance des systèmes énergétiques d'Asie
Le charbon thermique à Newcastle se maintient autour de 145 $ la tonne. L'Asie du Nord-Est remplace le GNL coûteux par du charbon et de l'énergie nucléaire, soutenant ainsi la demande et les exportateurs – Australie, Indonésie, Russie et Afrique du Sud. La tendance à long terme reste inchangée : selon l'AIE, la part du charbon dans la production mondiale diminuera de 34 % en 2025 à 27 % d'ici 2030, c'est pourquoi les grands producteurs ne se précipitent pas à investir dans de nouvelles mines.
Macroéconomie : les taux augmentent avec l'inflation énergétique
La Fed a augmenté son taux le 16 septembre de 25 points de base, le portant à 3,75–4,00 % – la première fois depuis 2023 ; vendredi, la Banque du Japon a également relevé son taux. Le rendement des obligations à 10 ans aux États-Unis est d'environ 4,95 %. Le nombre de plates-formes de forage aux États-Unis, selon les dernières données, a augmenté à 591 (450 pour le pétrole, 132 pour le gaz) contre 539 l'année précédente : les entreprises de schiste réagissent aux prix, mais avec prudence.
Ce qu'il faut surveiller pour les investisseurs et les acteurs du marché de l'énergie
- Le redémarrage effectif du pipeline Est-Ouest et la reprise des expéditions depuis Yanbu.
- La navigation à travers les détroits d'Ormuz et de Bab-el-Mandeb, de nouvelles frappes sur les infrastructures.
- Le statut du cessez-le-feu énergétique entre la Russie et l'Ukraine et l'état des raffineries russes.
- La formalisation officielle de l'extension de l'interdiction d'exportation de diesel depuis la Russie.
- La dynamique du TTF, les taux de remplissage des stocks d'Europe et la concurrence avec l'Asie pour le GNL.
- Les crack spreads du diesel et les statistiques hebdomadaires sur les stocks aux États-Unis.
Le scénario de base pour les jours à venir est un Brent fluctuant entre 98 et 108 $ le baril, avec une haute sensibilité aux nouvelles en provenance du Moyen-Orient. Les produits pétroliers et le gaz restent les segments les plus tendus du marché énergétique mondial.