Marché pétrolier : la prime géopolitique maintient le Brent au-dessus de 105 $
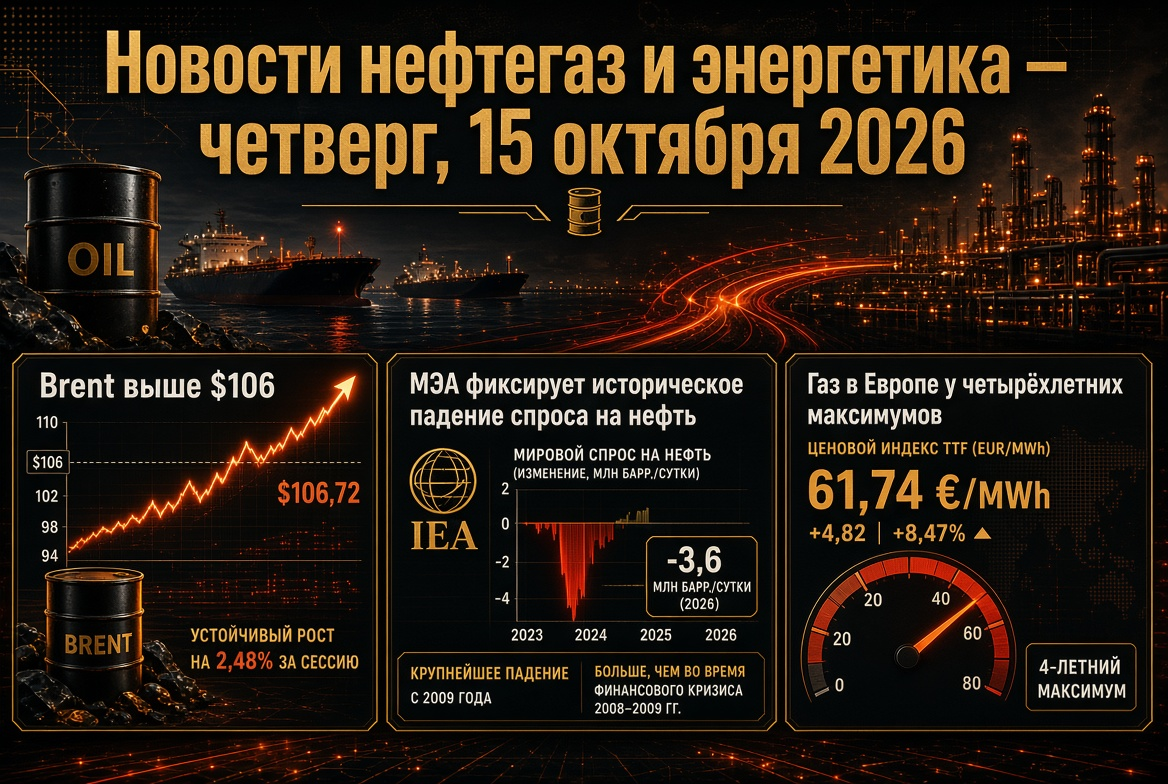
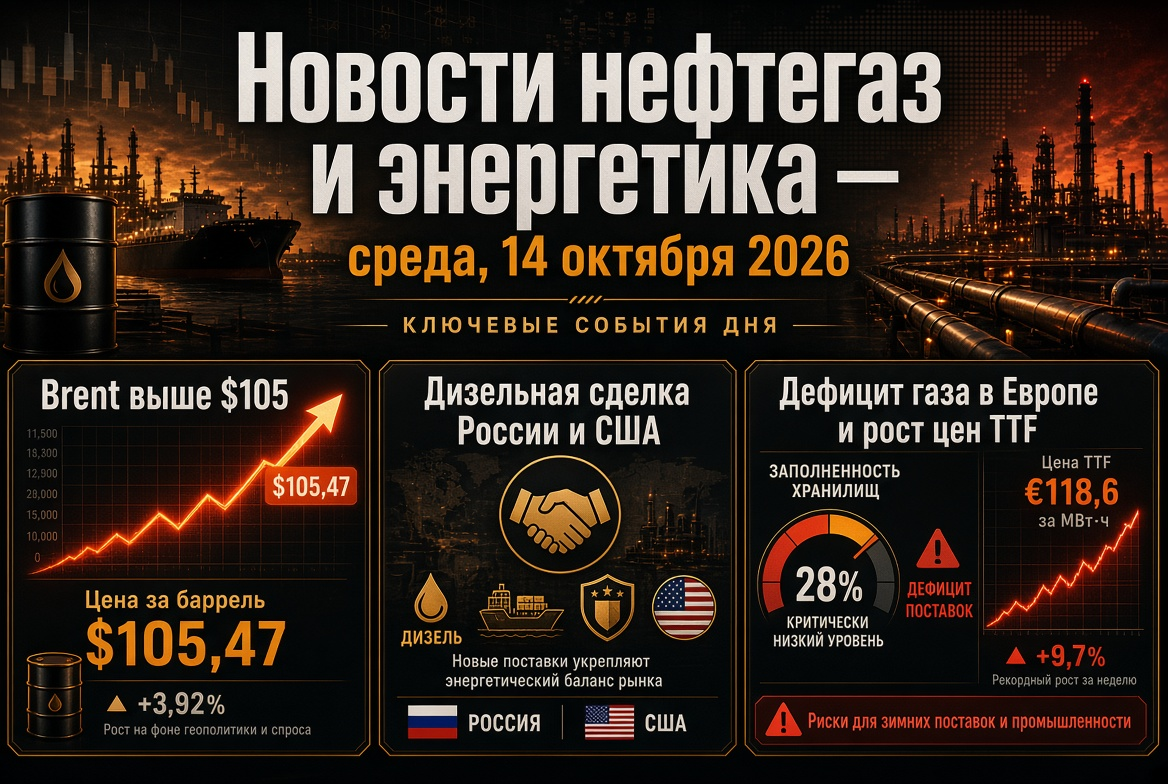
À la clôture des marchés du 14 octobre, le contrat à terme de décembre sur le Brent était coté entre 106,3 et 106,5 $ le baril, atteignant intraday 107,15 $. Le WTI américain se négocie autour de 95 $. L'année dernière, le pétrole se vendait environ 62–63 $, ce qui représente une hausse de plus de 70 % en douze mois.
Principaux moteurs des prix :
- Détroit d'Ormuz. Les attaques sur les navires se poursuivent : les pétroliers naviguant sur des routes non approuvées par Téhéran sont attaqués par des mines, et le 13 octobre, un conteneur a coulé à la sortie du détroit. L'Iran conditionne l'ouverture complète du détroit au respect de sept conditions posées à Washington.
- Frappes des Houthis en Arabie Saoudite. Le mouvement Ansar Allah a fait état d'attaques contre des installations de Saudi Aramco à Dhahran et dans la province orientale, des raffineries à Riyad et l'aéroport de la capitale, promettant d'élargir la liste des cibles.
- Écart entre le marché boursier et le marché physique. Les volumes réels de brut sont estimés à environ 129 $ le baril — bien plus chers que le Brent papier.
- Fret record. Le transport de pétrole russe depuis les ports de la mer Baltique et de la mer Noire vers l'Inde coûte entre 27 et 32 $ le baril, tandis que le transport depuis Ras Tanura vers Rotterdam a augmenté d'environ 2 $ en 2025 à plus de 35 $.
Les analystes prévoient des fluctuations du WTI dans une fourchette de 90 à 100 $ au cours des prochaines semaines ; une nouvelle escalade au Moyen-Orient pourrait ramener le Brent à des sommets printaniers de plus de 120 $.
Rapport de l'AIE : chute de la demande de pétrole comparable aux plus grandes crises
Le rapport d'octobre de l'AIE est devenu l'événement analytique majeur de la semaine pour le secteur pétrolier. Chiffres clés :
- La demande mondiale de pétrole devrait diminuer de 2,61 millions de barils par jour en 2026 — pour atteindre 102,38 millions de b/j (la prévision a été revue à la baisse d'environ 110 000 b/j).
- L'offre mondiale de pétrole en 2026 chutera de 5,8 millions de b/j — pour atteindre 100,7 millions de b/j.
- Un retour à la croissance de la consommation n'est pas attendu avant mars 2027 ; en 2027, la demande devrait se situer aux alentours de 104,38 millions de b/j, ce qui reste en deçà du niveau de 2025.
- Les plus grandes pertes seront enregistrées dans les distillats et les matières premières pétrochimiques, en particulier en Asie.
L'AIE accélère également la libération des réserves stratégiques : après sa décision record de mars de libérer 400 millions de barils, l'agence a appelé les pays à fournir rapidement du diesel sur le marché à partir des réserves. De son côté, l'OPEP a pour la sixième fois consécutive revu à la baisse ses prévisions de demande pour 2026, tout en relevant celles de croissance pour 2027, indiquant la nécessité de reconstituer les réserves épuisées.
OPEP+ : les quotas gelés, la production réelle en dessous des objectifs
Sept pays membres de l'OPEP+ ont maintenu sans changement les niveaux de production pétrolière ciblés pour novembre. Les quotas sont répartis comme suit :
- Arabie Saoudite — 10,478 millions b/j ;
- Russie — 9,949 millions b/j ;
- Iraq — 4,431 millions b/j ;
- Kuwait — 2,676 millions b/j ;
- Kazakhstan — 1,628 millions b/j ;
- Algérie — 1,007 millions b/j ;
- Oman — 841 000 b/j.
Dans les faits, les quotas restent en grande partie sur le papier : en raison de la guerre et des restrictions logistiques, la production réelle de certains participants est nettement inférieure aux objectifs. La structure de l'alliance a également changé après le retrait des Émirats Arabes Unis de l'OPEP et de l'OPEP+ depuis le 1er mai 2026. La prochaine réunion du "sept" est prévue pour le 1er novembre, tandis que celle du comité de suivi se tiendra le 29 novembre.
Accord sur le diesel entre la Russie et les États-Unis : un nouveau facteur pour le marché des produits pétroliers
Le marché des produits pétroliers continue de réagir à l'accord atteint le 9 octobre lors d'un appel téléphonique entre les présidents de Russie et des États-Unis. Le département du Trésor américain a délivré une licence qui assouplit temporairement les sanctions sur le diesel russe. Détails de l'accord :
- plus de 300 000 tonnes de diesel sur les marchés américain et mondial en octobre ;
- encore 500 000 tonnes en novembre et ensuite environ 1 million de tonnes ;
- à terme, jusqu'à 3 millions de tonnes par mois selon l'état des raffineries russes.
Moscou lève par anticipation les restrictions sur l'exportation de diesel. Pour les compagnies pétrolières russes, cela représente un revenu en devises additionnel et un incitatif à la charge des raffineries. Pour Washington, c'est un outil pour faire baisser les prix du carburant avant les élections au Congrès. La diplomatie européenne a critiqué l'accord et annoncé de nouvelles sanctions. La question de l'applicabilité reste posée : après les frappes sur les raffineries cet été, une partie des capacités de raffinage est encore en cours de réparation.
"Trêve énergétique" : une pause fragile pour les infrastructures
Le 11 octobre, Donald Trump a annoncé l'entrée en vigueur d'une "trêve énergétique" entre la Russie et l'Ukraine — un refus mutuel de frapper les infrastructures énergétiques. Le Kremlin a qualifié l'idée de positive, mais aucune condition officielle n'a été publiée. Les frappes sur les infrastructures énergétiques ukrainiennes ont continué le 12 octobre, et ce n'est que le 13 octobre qu'un premier jour sans attaques a été enregistré. Pour les acteurs du marché énergétique, la durabilité de cette pause est cruciale : les attaques sur les raffineries ont notamment été l'un des facteurs de la pénurie mondiale de diesel en 2026.
Gaz et GNL : l'Europe entre dans l'hiver avec des stocks insuffisants
Le marché européen du gaz est le segment le plus tendu de l'énergie mondiale. Les contrats à terme sur le hub TTF ont grimpé à 86–87 € par MWh, un record depuis décembre 2022 ; la hausse annuelle s'élève à environ 170 %. Les raisons :
- la chute des exportations de GNL qatari suite aux dommages subis par les infrastructures de Ras Laffan ;
- le taux de remplissage des réserves souterraines de l'UE est d'environ 73 % alors que la norme saisonnière se situe autour de 90 % ;
- une concurrence aigüe avec l'Asie pour des volumes de gaz naturel liquéfié libres.
Certains analystes conservent des prévisions modérées — autour de 56 € par MWh au quatrième trimestre grâce à un remplissage accéléré. Cependant, les limites physiques sur le marché du gaz ne peuvent être contournées par des déclarations diplomatiques. À noter que les livraisons de GNL arctique russe vers les ports européens ont augmenté d'environ 9,5 % en neuf mois.
Charbon : retour du combustible principal en Asie
La pénurie de GNL a fait du charbon le principal bénéficiaire de la crise. Le charbon énergétique Newcastle se négocie autour de 149–150 $ la tonne, proche des sommets de trois ans, avec une hausse de plus de 40 % en un an. Avec un prix du GNL en Asie d'environ 25 $ par MMBtu, le charbon de haute qualité coûte aux entreprises génératrices environ 80 % moins cher. L'AIE prévoit une demande mondiale record de charbon en 2026 : la Chine, l'Inde, le Japon, la Corée du Sud et une partie de l'Europe augmentent leur production à partir du charbon. Le quatrième trimestre est traditionnellement le pic pour les importations, donc les exportations de charbon pourraient augmenter considérablement d'ici la fin de l'année. En Inde, le nombre de centrales électriques avec des réserves de carburant inférieures à 25 % de la norme a atteint 85 au 1er octobre.
Énergies renouvelables et électricité : records de production et problème de réseaux
La transition énergétique se poursuit même au milieu du choc pétrolier. En 2025, les sources d'énergie renouvelables ont, pour la première fois en un siècle, surpassé le charbon dans la production mondiale d'électricité. Nouveaux records :
- Australie : le 11 octobre, la production d'énergie sur des panneaux solaires de toit dans le principal système énergétique du pays a atteint 17,5 GW, et la part du solaire dans la consommation a été de 72 % ;
- Inde : la production solaire quotidienne a battu son record le 30 septembre ;
- États-Unis : en mai, la production solaire a pour la première fois dépassé celle du charbon.
L'envers de la médaille — des limitations record à la production d'énergies renouvelables et des prix de l'électricité négatifs aux heures de pic de soleil. Cela confirme que les investissements dans les systèmes de stockage d'énergie et l'infrastructure électrique deviennent un thème clé pour les entreprises énergétiques.
Marché des carburants en Russie : stabilisation sous contrôle du régulateur
Le marché intérieur des produits pétroliers en Russie reste en phase de stabilisation instable :
- le prix moyen à la consommation de l'essence est de 78,73 roubles par litre, celui du diesel de 86,72 roubles ;
- depuis le début de l'année, le prix de l'essence a augmenté de 21 %, dépassant nettement l'inflation générale ;
- sur la bourse, l'AI-92 a chuté en une semaine à 69,4 000 roubles la tonne, tandis que l'AI-95 a augmenté à 70,9 000 roubles ;
- le FAS a signé des accords tarifaires pour le carburant avec 35 régions.
Le principal risque réside dans la nécessité de réparations imprévues des raffineries : l'expansion des exportations de diesel nécessite d'équilibrer les obligations extérieures avec l'approvisionnement complet du marché intérieur.
Ce qui est important pour les investisseurs et les acteurs du marché énergétique
- Pétrole : la prime géopolitique persiste ; la fourchette de base du Brent est de 100–110 $, avec un risque de pics en cas d'attaques contre les infrastructures du Golfe Persique.
- Produits pétroliers : le diesel reste le produit le plus rare ; les exportations russes et les réserves stratégiques de l'AIE peuvent partiellement réduire la prime.
- Gaz : les prix en Europe sont sensibles aux conditions météorologiques et aux taux de remplissage ; un hiver froid pourrait faire grimper le TTF au-dessus de 100 €.
- Charbon : le soutien aux prix se maintient jusqu'à la fin de l'année en raison du pic saisonnier de la demande en Asie.
- Dates clés : réunion de l'OPEP+ le 1er novembre et données sur les réserves de pétrole et de gaz aux États-Unis et en Europe.
Le secteur énergétique mondial à l'automne 2026 vit en mode de choc simultané d'offre et de compression de la demande. Pour les compagnies pétrolières et gazières, c'est une période de revenus élevés et de risques accrus, pour les consommateurs — un temps d'énergie coûteuse, et pour le secteur des énergies renouvelables et des batteries — une fenêtre pour une croissance rapide.